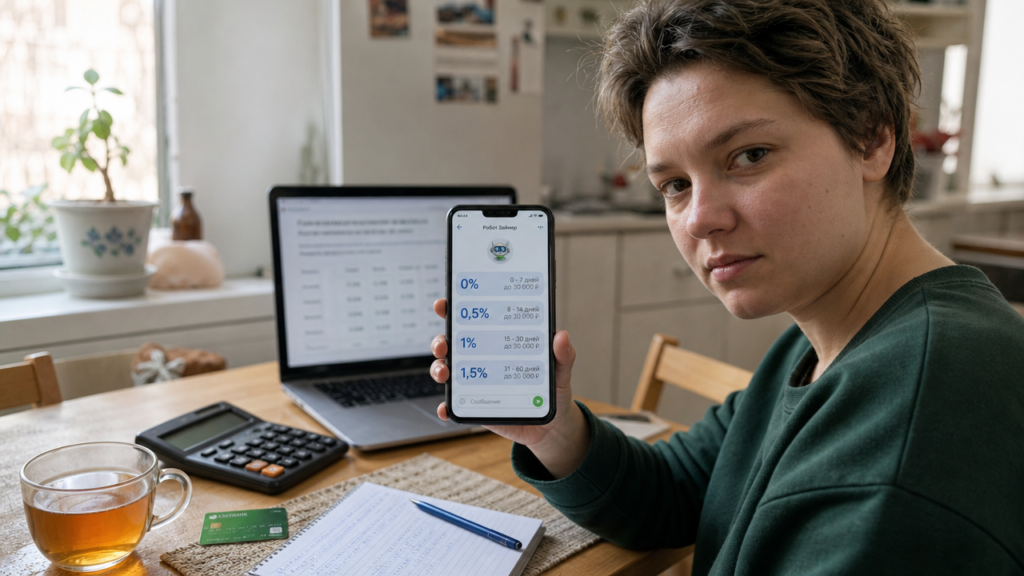
Боты для онлайн-займов на карту представляют собой автоматические сервисы, которые либо подбирают предложения лицензированных МФО, либо сами оформляют заявку по скорингу. Деньги могут прийти на карту быстро, но переплата зависит не от скорости, а от трёх цифр: дневной ставки, срока и суммы. Расскажу, как проверять такие сервисы и не попасть в дорогой долг.
Как работают боты для онлайн-займов на карту
Такой сервис для подбора займов на карту соединяет вас с одной или несколькими микрофинансовыми компаниями. Вы заполняете анкету, бот проверяет паспорт, возраст, регистрацию и кредитную историю, после чего выдаёт решение за 3–10 минут. Некоторые платформы сравнивают сотни предложений: например, один из роботов-сравнителей перебирает 234 варианта от 63 МФО. Внутренние боты отдельных компаний работают по той же схеме, но показывают только свои условия.
Легальные сервисы должны иметь лицензию регулятора. Если агрегатор ведёт к нелегальному кредитору, проверка реестра на сайте регулятора займёт пару минут и убережёт от схемы с завышенной ставкой.
Что сравнивать в первую очередь
Для новых клиентов отдельные МФО предлагают ставку 0% на установленный срок, но сумму и срок акции нужно проверять в договоре. Взяли 10 000 рублей на две недели по такой акции, вернули 10 000 — переплаты нет. Не уложились в срок — начинает действовать базовая ставка, указанная в договоре.
При обычных условиях считайте так. Сумма 20 000 рублей на 20 дней под 0,8% в сутки даёт 3 200 рублей процентов. Итог к возврату — 23 200 рублей. Если сервис покажет 0,06% в день, проценты за тот же срок составят 240 рублей, а итоговая сумма — 20 240 рублей. Разница ощутима.
На более длинном сроке это видно ещё ярче. 30 000 рублей на 30 дней под 0,06% в день обойдутся в 540 рублей процентов. Под 0,8% в день проценты составят 7 200 рублей. Если агрегатор показывает ставку выше 1% в день, перепроверьте данные и статус кредитора: в представленных предложениях ставки доходят до 1%.
Какие данные требует бот и почему могут отказать
Стандартный набор у большинства сервисов: паспорт РФ, возраст, постоянная регистрация и номер телефона. Возрастные рамки зависят от предложения: встречаются варианты для граждан от 18 до 70 лет. Некоторые сервисы просят подтвердить доход или привязать банковскую карту для перевода и проверки личности. Заявки обрабатывает скоринг без звонков операторов, поэтому отказ может прийти за минуту.
Причины отказа типичные: плохая кредитная история, несколько действующих займов, нахождение в чёрном списке или банкротство. Даже если платформа заявляет высокий процент одобрения, например 98% у одного из сервисов, это средний показатель по потоку клиентов, а не гарантия для конкретного заёмщика.
Главные ловушки: продление, просрочка и скрытые комиссии
Продление займа выглядит безобидно, но это способ увеличить переплату. Допустим, вы взяли 20 000 рублей на 20 дней под 0,8% в день. Без просрочки отдадите 23 200 рублей. Продлили займ дважды из-за нехватки денег — сумма возврата может превысить 28 000 рублей, потому что проценты начисляются за весь срок.
Просрочка добавляет штрафы, а их размер и порядок начисления ограничены законом. Перед оформлением проверьте, как меняется общая сумма долга при задержке платежа. Долг перед МФО портит кредитную историю, и следующие займы могут стать дороже или оказаться недоступными.
Перед подтверждением заявки проверьте четыре параметра: дневную ставку, итоговую сумму возврата, штрафы за просрочку и условия досрочного погашения. Если бот не показывает полную стоимость займа до ввода паспортных данных, закройте вкладку и ищите сервис с прозрачным расчётом. Это правило подходит для любого онлайн-займа на карту.