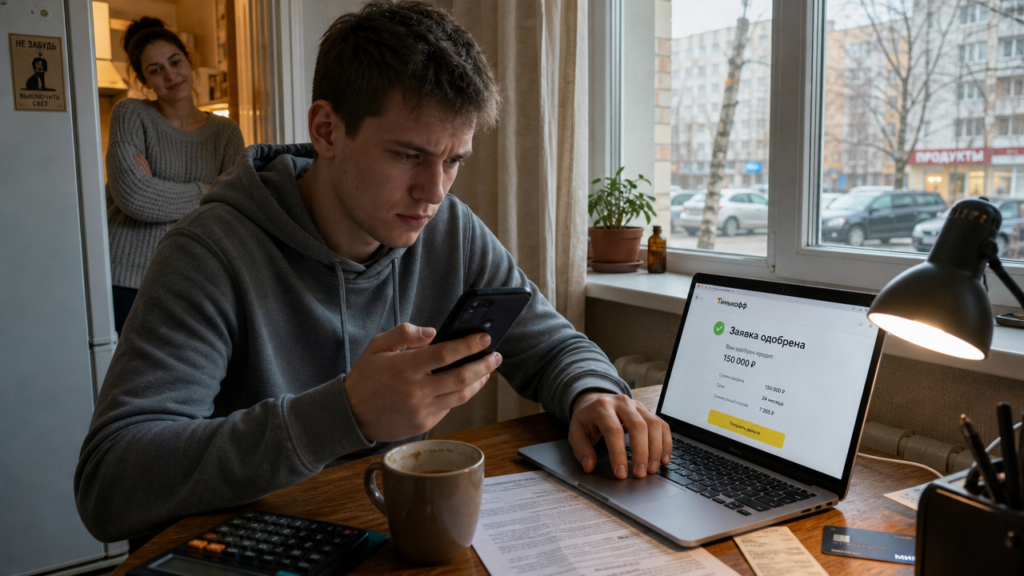
Фраза «внимание антон взял микрозайм» разлетелась по соцсетям как шутка о необдуманных тратах. За мемом стоит обычная бытовая ситуация: человек оформляет онлайн-займ, не глядя на цифры в договоре. Разберём, какие условия ставят микрофинансовые компании и как не отдать в три раза больше, чем занимал.
Какие условия у онлайн-займов на самом деле
Микрофинансовые организации работают по простой схеме: вы получаете деньги на карту, а проценты начисляются каждый день. Средняя ставка по рынку — 0,8% в сутки. Звучит скромно, но за месяц это уже 24%, а за год — почти 292% годовых. Для сравнения: обычный потребительский кредит в банке обходится в 20-25% годовых. Разница более чем в десять раз. Поэтому онлайн-займ оправдан только на очень короткий срок — до 30 дней.
Первый займ многие компании выдают под 0% на срок до 30 дней, но только новым клиентам и на сумму до 15 000 рублей. Если Антон взял микрозайм впервые, он мог получить 10 000 рублей на две недели и вернуть ровно 10 000. Но при просрочке или повторном обращении ставка вырастает до 0,8-1% в день. Требования при этом минимальные: гражданство РФ, паспорт, возраст от 18 лет и номер телефона. Решение приходит по СМС за пару минут, потому что скоринг автоматический, без звонков сотрудников.
Сколько можно взять и на какой срок
Типичный онлайн-займ — это 10 000-20 000 рублей на две-три недели. Максимальная сумма в МФО обычно не превышает 30 000-50 000 рублей, но для новых заёмщиков лимит ниже — от 5 000 до 15 000 рублей. Срок короткий: от 7 до 30 дней, реже до 90 дней. Чем дольше срок, тем выше итоговая переплата, потому что проценты капают ежедневно.
Рассмотрим пример. Берёте 15 000 рублей на 21 день под 0,8% в сутки. Ежедневный процент — 120 рублей. За 21 день набежит 2 520 рублей процентов, итого вернуть нужно 17 520 рублей. Это при условии, что платите точно в срок. Если денег нет, МФО предложит продлить займ. Это платная услуга: вы вносите только проценты за предыдущий период, а тело долга остаётся. Так можно крутить займ месяцами. В итоге 10 000 рублей превращаются в 20 000-25 000 рублей, а вы по-прежнему считаете, что должны только первоначальную сумму.
Как не переплатить втрое
Главное правило — смотреть на полную стоимость займа, или ПСК. По закону МФО обязаны указывать её на первой странице договора. ПСК для микрозаймов может доходить до 292% годовых. Это значит, что за год пользования 10 000 рублей вы отдадите около 39 200 рублей. Но на коротких сроках переплата не так страшна: возьмите 10 000 рублей на 10 дней под 0,8% в день. Проценты составят 800 рублей, итого 10 800. Это терпимо, если деньги нужны на неделю до зарплаты.
Допустим, Антон взял микрозайм 20 000 рублей на 20 дней. При ставке 0,8% в день ежедневный процент — 160 рублей. За 20 дней выходит 3 200 рублей процентов, к возврату 23 200 рублей. Если он продлит займ ещё на 20 дней, то сначала заплатит только проценты за первый период (3 200), а потом снова останется должен 20 000 плюс новые проценты. После двух продлений сумма отданных процентов составит 9 600 рублей, а тело долга так и останется 20 000. Фактически он заплатит 29 600 рублей за изначальные 20 000.
Что будет, если не вернуть вовремя
Просрочка — самая дорогая часть микрозайма. Штрафы начисляются сверх процентов: обычно 20% годовых от суммы долга или 0,1% в день. Но основная проблема не в штрафах, а в испорченной кредитной истории. Запись о просрочке остаётся в бюро кредитных историй на 5 лет. После этого взять даже обычную кредитную карту будет сложно, а ставки по любым кредитам вырастут. Поэтому если чувствуете, что не успеваете вернуть, лучше заранее позвонить в МФО и договориться об отсрочке или реструктуризации, чем молча пропустить платёж.
Онлайн-займ — это инструмент для крайнего случая. Если берёте, то только на короткий срок и с точным планом возврата. Внимание, Антон взял микрозайм: надеюсь, он посчитал переплату до того, как нажал кнопку подтверждения. И вы посчитайте.